
I bokföringsunderlagen från månadens lönekörningar redovisas skatt och arbetsgivaravgifter som en skuld för företaget. I samband med att du lämnar in arbetsgivardeklarationen och betalar till Skatteverket ska denna skulden bokas bort.
Du kan välja något av dessa alternativ för att justera differensen:
Alternativ 1 - Skapa om bokföringsunderlagen för redovisningsperiodens lönekörning
- Välj Lönearbete - Lönekörningar.
- Öppna lönekörningen.
- Välj Gå till utskrift/utbetalning.
- Klicka på Skriv ut/skapa fil under Bokför.
- Justera bokföringen i ditt redovisningsprogram enligt det nya bokföringsunderlaget.
Alternativ 2 - Justera differensen manuellt
- Ta fram den bokförda arbetsgivaravgiften från periodens lönekörningar.
- Kontrollera vad som är redovisat till Skatteverket.
- Bokför mellanskillnaden.
Detaljerad beskrivning
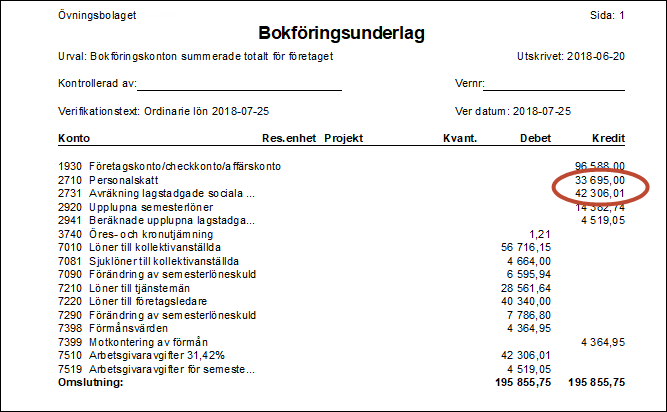
Om du har bokfört skulden utifrån vårt "standardbokföring" har skulden för arbetsgivaravgifterna bokförts på 2731 - Avräkning lagstadgade sociala avgifter och skatten på 2710 - Personalskatt.
- Välj Utskrifter och Spårning - Utskrifter - Lönekörning - Bokföringsunderlag för att ta fram ett bokföringsunderlag där du ser den bokförda arbetsgivaravgiften.
- Välj period under Lönekörning, gör ett val under Skriv till och klicka på Skriv ut.
Du kan även ta fram den bokförda arbetsgivaravgiften direkt via en huvudboksrapport för inkomstperioden på bokföringskonto 2731 - Avräkning lagstadgade sociala avgifter i ditt bokföringsprogram. Detta sätt är enklare om du har gjort flera lönekörningar under redovisningsperioden.
Så här kan bokföringsunderlaget från Visma Lön 600 se ut:
Exempel på summering på skatteverket.se (bild från Skatteverkets testtjänst):
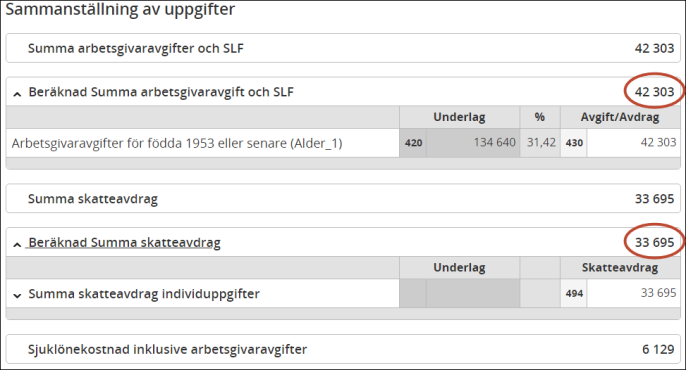
I exemplet har arbetsgivaravgiften i Visma Lön 600 bokförts till värdet 42 306,01 (vid fältet Avräkning lagstadgade sociala...) medan summan som har redovisats på skatteverket.se är 42 303 (i fältet Beräknad Summa arbetsgivaravgift och SLF). Detta resulterar i en differens på 3 kr och 1 öre.
Differensen beror i detta fall på att beloppet vid beräkningen av arbetsgivardeklarationen avrundas, medan det uppbokade beloppet från lönekörningen inte avrundas, utan här tas ören med i beräkningen.
Vid beräkning av arbetsgivardeklarationen avrundas beloppet nedåt till hela kronor. Det innebär att exempelvis 29 524,99 kr avrundas till 29 524 kr.
För att justera differensen bokför du förslagsvis differensen på 7510 - Arbetsgivaravgifter 31,42 % (eller motsvarande) i ditt bokföringsprogram.
Observera att ovanstående konto är ett förslag. Kontrollera med din redovisningskonsult/revisor vilket konto du ska använda.
I vårt exempel skulle bokföringsunderlaget se ut så här:
| Konto | Benämning | Debet | Kredit | Kommentar |
|---|---|---|---|---|
|
1930 |
Företagskonto/checkkonto |
75 998,00 | Summan av arbetsgivaravgifter och skatt som är betalad till Skatteverket. | |
|
2710 |
Personalskatt |
33 695,00 |
Belopp som bokats upp som skuld gällande skatten för redovisningsperiodens lönekörningar. | |
|
2731 |
Avräkning lagstadgade sociala avgifter |
42 306,01 |
Belopp som bokats upp som skuld gällande arbetsgivaravgifterna för redovisningsperiodens lönekörningar. | |
|
7510 |
Arbetsgivaravgifter 31,42 |
3,01 |
Differensen mellan den uppbokade skulden från lönekörningarna och vad som betalats till Skatteverket. |
Regionalt stöd eller Forskning och utveckling
Om företaget redovisar medarbetare markerade för Regionalt stöd eller Forskning och utveckling får du välja när reduceringen ska göras. Under Arkiv - Inställningar - Företagsinställningar - Bokföring kan du markera rutan Kontera 'regionalt stöd' samt 'forskning och utveckling' på bokföringsunderlaget för lönekörningen om du vill att reduceringen ska göras direkt på lönekörningen.
Om rutan inte är markerad bokas full arbetsgivaravgift upp för medarbetaren på bokföringsunderlaget för lönekörningen. Reducering av arbetsgivaravgiften sker först vid rapportering av arbetsgivardeklaration till Skatteverket. Den totala arbetsgivaravgiften blir därmed lägre än vad som finns uppbokat vid lönekörningen. Differensen kan bokföras på samma sätt som är beskrivet i exemplen ovan.